Mermas en hostelería: una semana apuntando lo que tiras te dice cuánto pierdes (y por qué no siempre es robo)
Por Samuel Carrillo9 min de lectura
Publicado el 15 de octubre de 2026.
«Más o menos sé lo que tiro»
Lo ves cada noche. Sabes que el pan sobra los lunes y que el pescado del jueves, si no sale el viernes, va fuera.
Lo grande lo ves. Lo pequeño que se repite, no: los recortes de más, la salsa que se pasó, las raciones del menú que nadie pidió.
Nadie sabe cuánto tira hasta que lo apunta. El cubo se vacía cada noche y no deja rastro.
Un cliente nuestro no conseguía bajar su coste de materia prima. Primero hizo inventario y su food cost pasó del 46 % al 42 %. Cuando midió cuánto se iba a la basura, entendió el resto.
¿Qué cuenta como merma en un restaurante?
Merma es todo el género que compras y no llega a la mesa convertido en plato cobrado. Sale de tres sitios:
- Merma de rendimiento. Lo que se va al limpiar, despiezar o cocinar: la grasa del solomillo, la piel, el agua que suelta la carne. Está prevista y vive en la ficha del plato.
- Merma operativa. Lo que se tira sin estar previsto: lo que caduca, lo que sobra, el plato que vuelve, la fritura que se quema en el pase.
- Diferencia sin explicar. Lo que falta cuando restas las dos anteriores. Aquí entran las invitaciones sin apuntar, el albarán que no cuadra y, sí, el robo.
El problema es el orden. Si no mides las dos primeras, todo lo que falta cae en la tercera, y un rendimiento mal calculado parece que se lo lleva alguien.
Cómo medir las mermas en hostelería: la prueba de la papelera
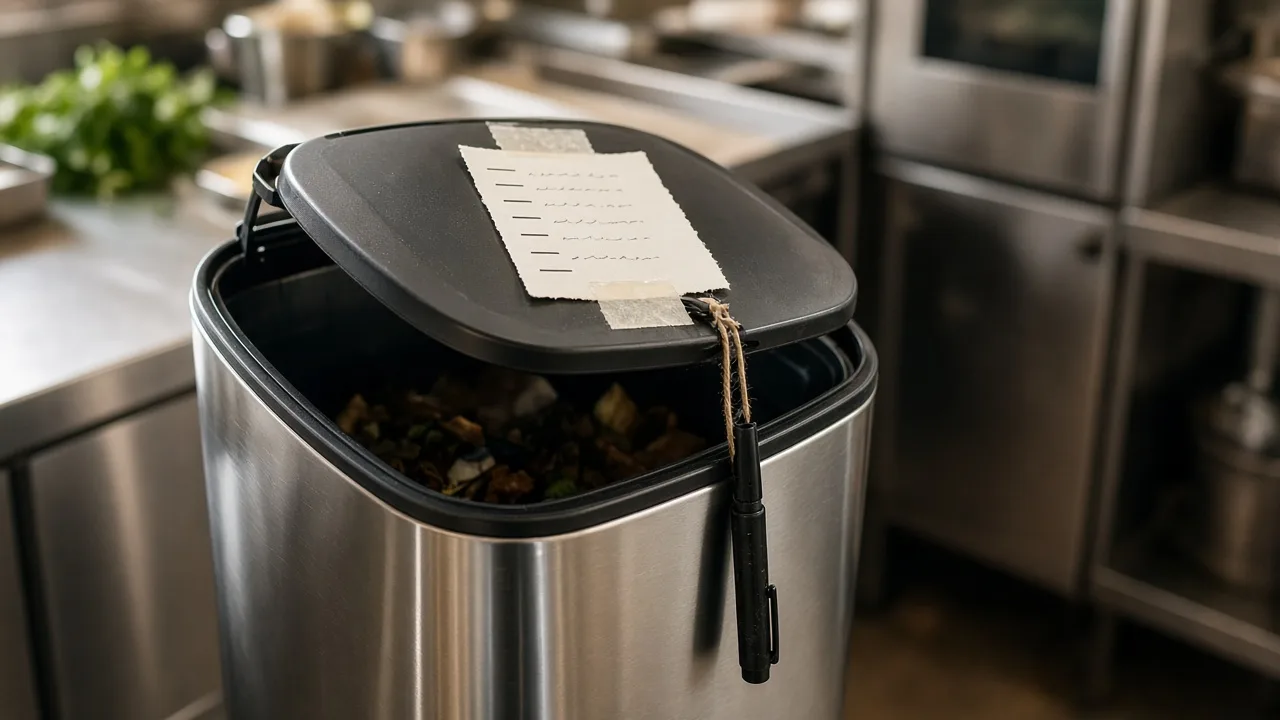
Una hoja pegada en la tapa del cubo y un rotulador colgado de una cuerda. Siete días seguidos.
Cada vez que algo va a la basura, quien lo tira apunta tres cosas:
- Qué es. «Recortes de solomillo», no «carne».
- Cuánto. Pesado si hay báscula a mano, a ojo si no. Mejor un número aproximado que ninguno.
- Por qué. Limpieza, caducado, sobró, volvió del plato, se quemó.
El domingo, cada línea por el precio del último albarán, sin IVA.
Antes de pegar la hoja, la pega: la primera semana va a salir más de lo que crees, y tu equipo va a pensar que buscas culpables.
Díselo antes de empezar: se apunta qué, no quién. Si la hoja se convierte en una lista de acusados, a los tres días nadie la rellena.
Lo que el cubo no ve nunca
Lo que sirves de más no llega a la basura. Si la ficha dice 200 gramos y en el pase salen 240, esos 40 gramos se los come el cliente y solo aparecen en el inventario, como género que falta. Igual que la caña al amigo.
Por eso la papelera no sustituye al conteo: lo completa. Si aún no sacas la diferencia entre lo que debería quedar en la cámara y lo que hay, este método la saca contando solo las 20 o 30 referencias que pesan.
Lo que sobre después de restar la hoja es lo único que merece una conversación incómoda.
Del inventario a la papelera: 400 € a la semana
Es el mismo cliente del artículo de inventario: el que pensaba que pedía de más y, al contar, vio que el food cost bajaba del 46 % al 42 %.
La diferencia seguía ahí. Así que pegaron la hoja al cubo.
La primera semana salieron 400 € tirados. Al mes, unos 1.600 €.
Eso era el 7 % de su facturación: dinero que salía por la basura y que ninguna ficha había contado del todo.
A la semana
400 €
Al mes
1.600 €
De la facturación
7 %
Importes de la papelera y % de food cost del cliente, contados de forma anónima. La semana inventada de más abajo sirve solo para enseñar la cuenta línea a línea.
Una semana de cubo, pasada a euros (ejemplo didáctico)
Semana inventada para enseñar la cuenta: un restaurante con unos 25.000 € de venta mensual sin IVA y precios de albarán redondos. No es el caso del cliente de arriba.
| Lo apuntado | En euros |
|---|---|
| Pulpo cocido pasado de fecha, 1,8 kg | 50,40 € |
| Recortes de solomillo al limpiar, 1,3 kg | 33,80 € |
| Lo que volvió en los platos, unos 5 kg | 15,00 € |
| Sobrante del menú, 6 raciones | 10,80 € |
| Pan del día anterior, 4 kg | 9,60 € |
| Verdura pasada en cámara, 3 kg | 6,00 € |
| Mise en place caducada, 1,5 kg | 6,00 € |
| Errores de pase, 4 raciones | 3,60 € |
| Total de la semana | 135,20 € |
Son unos 7.000 € al año.
La ficha solo contaba con 15,60 € a la semana: los 600 gramos de recorte que preveía para el solomillo. El resto, unos 6.200 € al año, no estaba en ningún número.
Sobre 300.000 € de venta anual, eso son dos puntos de food cost.
Un solo producto es el 37 % del cubo. El pulpo no es un problema de cocina, es de compra: se pidió para un fin de semana que no llegó.
El solomillo no está en la basura, está en la ficha
La ficha decía que de 4 kg de solomillo se iban 600 gramos al limpiar, un 15 %. La hoja dice 1,3 kg, más del 32 %.
A 26 €/kg, la ración de 200 gramos limpios no cuesta 6,12 €, como dice la ficha. Cuesta 7,70 €.
En el inventario, ese dinero aparece como «falta solomillo», y es justo el que se le achaca al proveedor o a la plantilla. No falta nada: se queda en la tabla de cortar.
¿Cuánta merma es normal en un restaurante?
No hemos encontrado ninguna cifra publicada y fiable para restaurantes en España. Desconfía de quien te dé un porcentaje universal.
Lo normal es lo que dice tu ficha. Si prevé un 15 % de limpieza y tu cocina saca un 32 %, el problema no es que tires mucho: es que la ficha no describe tu cocina.
Qué haces con cada cubo
- Rendimiento: corrige la ficha. Elige los tres productos que más limpias. Pesa en bruto, limpia como se limpia en tu cocina y pesa lo útil. Tres veces, en días distintos, y te quedas con la media. Si el plato no tiene ficha, aquí está cómo montar el escandallo desde cero.
- Operativa: cambia el pedido o la producción. Si un producto se repite en la hoja, se compra o se produce de más. Menos cantidad, más veces.
- Lo que vuelve del plato: mira la ración. Si un plato vuelve a medias una y otra vez, o el gramaje es grande o el plato no gusta. Las dos cosas cuestan.
- Lo que falta después: ahora sí, busca. Primero el gramaje en el pase, después las invitaciones, después los albaranes. Lo último que miras son las personas.
Hasta dónde llega una semana de hoja
Una semana no es un año. Octubre no se parece a agosto. Repite la prueba cuando cambies de carta o de temporada.
El peso a ojo engaña. Sin báscula, la hoja sirve para ver qué se repite, no para cuadrar al céntimo.
La ley llama desperdicio a menos cosas que tú. La Ley 1/2025 de prevención de las pérdidas y el desperdicio alimentario lo define como «la parte de los alimentos destinada a ser ingerida por el ser humano y que termina desechada como residuo». La grasa del solomillo no entra; en tu cuenta de resultados, sí.
Y no te obliga a lo que te han contado. Hay medios que han publicado que todos los bares deben tener un plan de prevención desde abril de 2026. El artículo 6 exceptúa los locales de hasta 1.300 m² de venta, salvo que los del mismo CIF sumen más, y añade que «las microempresas quedan excluidas de las obligaciones a las que se refieren los apartados anteriores del presente artículo».
Lo que el artículo 8 sí pide a toda la hostelería es dejar que el cliente se lleve lo que no se ha comido sin cobrárselo, salvo el envase de plástico de un solo uso, y avisarlo en la carta. Algún boletín jurídico extiende aquí la exención de las microempresas; el BOE no lo dice.
Haz la prueba esta semana. Si el domingo te sale una cifra y no sabes de dónde viene la mitad, dínoslo y te decimos por dónde empezar.
Y cuando sumes la hoja, hazlo sentado.
¿No sabes de dónde sale la mitad del cubo?
Cuéntanos qué ha salido en tu hoja: te ayudamos a separar rendimiento, operativa y lo que falta de verdad.
Desde Tipi te ayudamos a ver la merma en euros, no solo en porcentaje.
Fuentes
- Ley 1/2025, de 1 de abril, de prevención de las pérdidas y el desperdicio alimentario, BOE de 2 de abril de 2025, artículos 3, 6 y 8.
- El Español, nuevas obligaciones para bares y restaurantes por la Ley 1/2025, 9 de mayo de 2026.
- Lectura de la exención de microempresas extendida a toda la ley: boletín normativo de Primera Lectura Ediciones, abril de 2025.
- Caso de cliente: asesoría de Tipi, contado de forma anónima. Food cost e importes de la papelera son del cliente.
- Semana de ejemplo didáctica, rendimiento del solomillo y paso a euros: elaboración propia de Tipi.