Cómo hacer un escandallo: guía paso a paso (con ejemplo de hamburguesa)
Por Javier Porras7 min de lectura
Actualizado el 13 de septiembre de 2026.
Si llegas desde la guía sobre el coste de un plato, ya sabes por qué el cálculo a ojo puede costarte miles de euros al año. Aquí vamos a lo concreto: cómo construir el escandallo de una receta, paso a paso, con el ejemplo de la hamburguesa de Carlos.
Cuando termines, tendrás el coste por ración. Después podrás pasar a food cost y margen bruto para saber cuánto ganas realmente con cada venta.
Si lo que buscas es hacerlo por voz desde la cocina, sin libreta, ve a escandallo por voz sin ordenador.
01 Lista completa: también lo que «cuesta poco»
Y cuando digo todos, significa todos. No solo la carne, el pescado o el ingrediente principal. También debes incluir:
- Aceite, sal y especias.
- Salsas, pan y guarniciones.
- Decoraciones y consumibles directamente asociados.
- Envases y bolsas en los pedidos de delivery o take away.
Uno de los errores más habituales es ignorar los ingredientes pequeños porque «eso cuesta muy poco». Y es verdad. Dos gramos de sal cuestan muy poco. El problema es que la sal no suele ser el único elemento que se olvida. También se olvida parte del aceite. La salsa. El pan. La guarnición. El pequeño envase. El sobre de ketchup. La servilleta especial. La decoración.
Y cuando sumas todos esos pequeños costes y los multiplicas por miles de servicios, dejan de ser tan pequeños. No hace falta contar cada grano de pimienta. Sí hace falta una estimación razonable de todo lo que sale en la elaboración.
Trampa: dejar fuera el aceite de freír o el pan «porque ya está en otra partida». Acción: cierra la lista con el plato delante, no desde memoria. Lo que no está en el escandallo no desaparece: lo sigues pagando sin verlo.
02 Gramajes que cocina puede repetir
Aquí se termina el «un poco», «un puñado», «más o menos», «lo que admita», «hasta que parezca suficiente». Necesitas cantidades concretas: 180 gramos de carne, 250 gramos de patata, 30 gramos de salsa, 10 mililitros de aceite, dos lonchas de queso de 20 gramos cada una, una unidad de pan.
Cuando cada cocinero utiliza una cantidad diferente, no solo cambia la presentación del plato. También cambia el coste. Supongamos que la ficha técnica indica que una hamburguesa debe llevar 150 gramos de carne, pero en cocina se están utilizando 180 gramos. Estás sirviendo 30 gramos adicionales en cada plato.
Una ficha no está para decorar una carpeta. Está para que el plato lleve la misma cantidad contigo, con el jefe de cocina y con quien entre nuevo. Protege el coste y la experiencia del cliente.
Trampa: apuntar 150 g y servir 180 g «porque queda mejor». Acción: pesa tres pases reales esta semana y corrige la ficha o el hábito. El Excel no cocina.
03 Precio por kilo, litro o unidad (al día)
Para calcular cuánto cuesta la cantidad utilizada en una receta, necesitas conocer primero el precio del ingrediente en una unidad manejable: euros por kilogramo, euros por litro, euros por unidad.
Compras una caja de 24 huevos por 5,28 €:
Compras una garrafa de cinco litros de aceite por 27,50 €:
Detalle crítico: precios de compra actualizados. Un escandallo con precios del año pasado te da rentabilidad falsa. El plato no sabe que no actualizaste el Excel.
Trampa: copiar el precio de la web del proveedor sin mirar el último albarán. Acción: toma el precio del albarán más reciente de ese producto antes de cerrar la ficha.
04 Costes y venta sin IVA (si no, el margen miente)
Cuando analizas ventas, costes y márgenes debes utilizar los importes sin IVA. ¿Por qué? Porque el IVA que cobras al cliente no es un ingreso real de tu restaurante. Lo recaudas para después liquidarlo con Hacienda.
Aunque el cliente haya pagado 14,50 €, para food cost y margen usas los 13,18 € netos. Mezclar IVA es un error habitual. Verás el cálculo completo en food cost y margen bruto.
Trampa: restar IVA solo a la venta y dejar el coste con IVA «porque viene así en la factura». Acción: trabaja ambos lados sin IVA. Si tu proveedor desglosa, usa la base.
05 Merma y rendimiento: el kilo útil, no el comprado
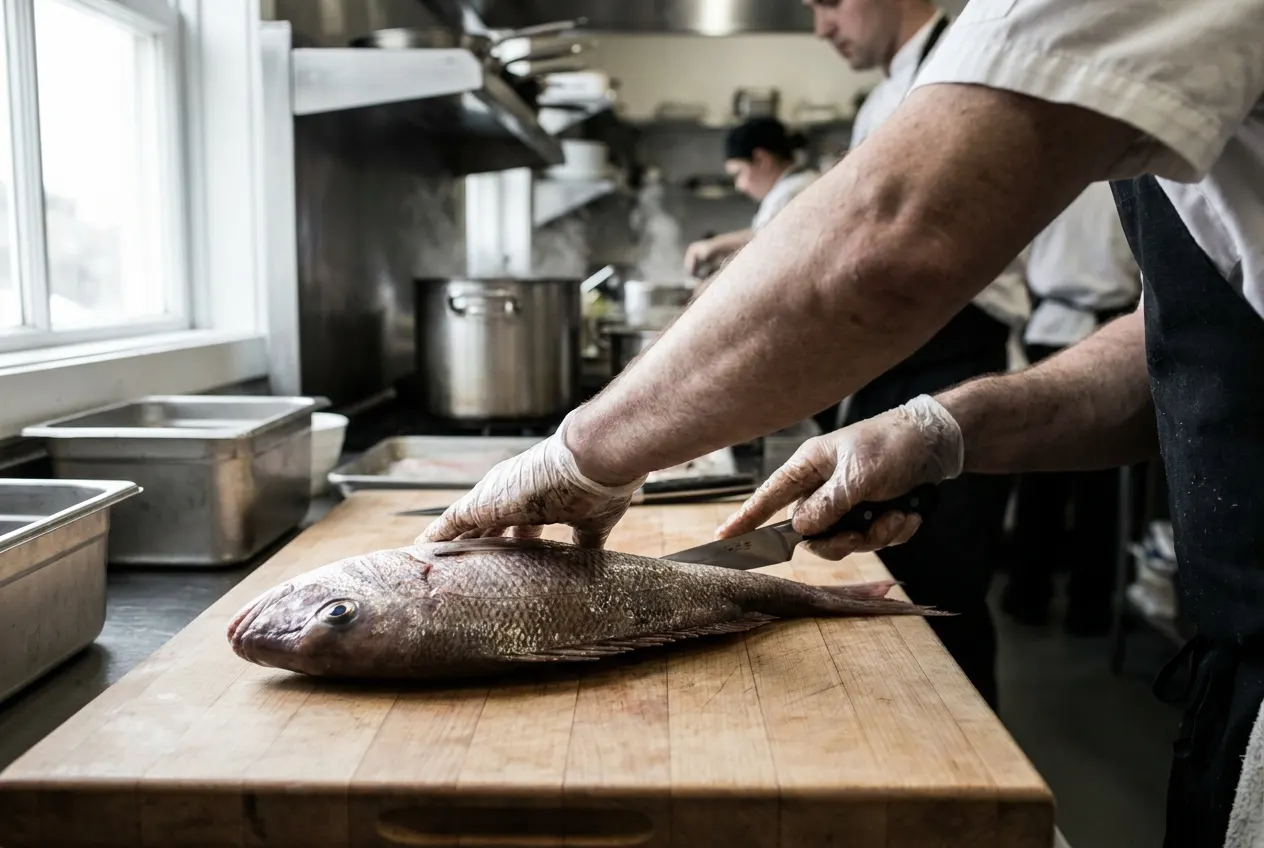
Este es uno de los lugares donde más dinero puede esconderse. No todo lo que compras termina en el plato. Un pescado tiene cabeza, espinas y vísceras. Una carne puede perder grasa, hueso o agua. Las verduras se pelan. Algunos alimentos pierden peso durante la cocción.
Supongamos que compras pescado a 12 €/kg. Después de limpiarlo, solamente aprovechas el 80 %:
El proveedor no te ha engañado. La merma tampoco. El problema es calcular como si pudieras servir las espinas, la piel y la cabeza.
Trampa: usar un % de merma «de manual» sin pesar tu propio rendimiento. Acción: limpia o cocina un lote, pesa útil vs comprado, y fija tu %.
06 Suma y divide entre las raciones que salen de verdad
Una vez que conoces el coste de cada ingrediente, solo tienes que sumarlos. Veamos el ejemplo de la hamburguesa de Carlos:
| Ingrediente | Cantidad | Coste |
|---|---|---|
| Pan brioche | 1 unidad | 0,42 € |
| Carne de vacuno | 180 g | 1,98 € |
| Queso | 2 lonchas | 0,28 € |
| Bacon | 40 g | 0,34 € |
| Lechuga | 20 g | 0,05 € |
| Tomate | 40 g | 0,09 € |
| Cebolla | 20 g | 0,04 € |
| Salsa casera | 30 g | 0,16 € |
| Patatas | 250 g | 0,40 € |
| Aceite para freír | 60 ml | 0,16 € |
| Sal | 2 g | 0,01 € |
| Pimienta y especias | 1 g | 0,02 € |
| Coste total por ración | 3,95 € |
La fórmula general es:
Esto es especialmente importante en elaboraciones grandes como salsas, guisos, tartas, croquetas, caldos, postres y preparaciones previas. Por ejemplo: coste total de una receta de croquetas: 24 €. Rendimiento real: 80 croquetas.
Regla: no dividas entre las raciones que «deberían» salir. Divide entre las que salen. Sobre el papel siempre salen más croquetas. Luego alguien las hace más grandes y faltan diez.
Trampa: redondear a la baja «para que el food cost quede bonito». Acción: deja el coste feo y verdadero. El arreglo viene después, en precio o en receta.
Con el coste por ración en la mano, el siguiente paso es saber cuánto ganas realmente con el plato. Y si quieres comprobar que el papel se cumple en cocina, lee coste teórico vs coste real.
Dónde se rompe el escandallo (aunque esté bien hecho)
Se rompe cuando nadie lo usa en el pase. Cuando el precio cambió hace tres albaranes. Cuando la merma real no es la del papel. Cuando el delivery lleva envase que no está en la ficha.
También se rompe si escandallas un plato y asumes que el mes entero cuadra: sin inventario, el teórico es intención. El real es lo que consumiste.
Desde Tipi puedes dictar la receta y mantener precios al día. No sustituye pesar en cocina: acorta el tiempo entre el dato y la decisión.
Si quieres construir el escandallo sin pelearte con la libreta, cuéntanoslo y lo miramos.
Escandalla un plato estrella esta semana. El resto puede esperar. Ese número, no.
Misma hamburguesa, dictada: Tipi calcula el coste
Los seis pasos de arriba son el método. Si quieres saltarte la libreta, este es el mismo escandallo dictado en la app.
¿Quieres el escandallo sin pelearte con la libreta?
Con Tipi dictas la receta, actualizas precios y ves el coste por ración. Cuéntanoslo y lo miramos.
Fuentes
- Tabla de hamburguesa (3,95 € por ración) y ejemplos de huevos, aceite y merma de pescado: elaboración propia de Tipi en la serie de coste por plato. No son datos de un local concreto.
- Uso del precio sin IVA para margen y food cost: coherente con el tratamiento del IVA repercutido como tránsito, no como ingreso del local (ver Agencia Tributaria, tipos de IVA en hostelería).